فرض کنید چند ساعت برای ساخت یک زیرلیوانی رزینی یا شمع معطر وقت گذاشتهاید، مواد اولیه را خریدهاید و محصولتان هم ظاهر جذابی دارد؛ اما وقتی آن را میفروشید، متوجه میشوید سود چندانی نصیبتان نشده است. این مشکل معمولاً از قیمتگذاری نادرست محصولات دستساز ناشی میشود.
بسیاری از هنرمندان هنگام تعیین قیمت، فقط هزینه رزین، پارافین یا سایر مواد اولیه را در نظر میگیرند و هزینه زمان، بستهبندی، ضایعات و مخارج کارگاه را فراموش میکنند. در نتیجه، ممکن است محصولی را بفروشند که درآمد حاصل از آن حتی ارزش زمان صرفشده را هم پوشش ندهد.
برای قیمتگذاری محصولات دستساز لازم است هزینه واقعی تولید را محاسبه کنید، دستمزد خودتان را در نظر بگیرید و سپس با توجه به حاشیه سود موردنظر و شرایط بازار، قیمت فروش را تعیین کنید. در این مقاله، این روش را با فرمولهای ساده و دو مثال عددی برای محصولات رزینی و شمع دستساز یاد میگیرید.

قیمتگذاری محصولات دستساز چیست و چرا اهمیت دارد؟
قیمتگذاری محصولات دستساز یعنی تعیین مبلغی که مشتری برای خرید محصول پرداخت میکند؛ مبلغی که باید هزینههای تولید و فروش را پوشش دهد و سود مناسبی برای سازنده باقی بگذارد.
قیمتگذاری درست به شما کمک میکند بدانید هر محصول واقعاً چقدر هزینه دارد، کدام محصولات سودآورتر هستند و برای فروش عمده یا ارائه تخفیف تا چه اندازه امکان دارید.
تفاوت هزینه تولید با قیمت فروش محصول
هزینه تولید، مجموع مخارج لازم برای ساخت یک محصول است؛ از مواد اولیه و دستمزد گرفته تا بستهبندی، ضایعات و سهم هزینههای کارگاه.
قیمت فروش مبلغی است که مشتری میپردازد. اختلاف قیمت فروش و هزینه واقعی تولید، سود ناخالص محصول را مشخص میکند؛ البته برای محاسبه سود نهایی باید هزینههای فروش و سایر مخارج کسبوکار را هم در نظر گرفت.
چرا فروش محصول بدون محاسبه دستمزد باعث ضرر میشود؟
فرض کنید برای ساخت یک شمع ۹۰ هزار تومان مواد اولیه مصرف میکنید و آن را به قیمت ۱۵۰ هزار تومان میفروشید. در نگاه اول، ۶۰ هزار تومان سود دارید؛ اما اگر هزینه ظرف، بستهبندی، دستمزد و سایر مخارج را حساب کنید، ممکن است سود واقعی بسیار کمتر باشد.
زمانی که برای ساخت محصول صرف میکنید، بخشی از هزینه تولید است. اگر دستمزد خودتان را محاسبه نکنید، عملاً بخشی از کار را رایگان انجام دادهاید.
تفاوت قیمتگذاری محصول رزینی با شمع دستساز
در محصولات رزینی، هزینه رزین، هاردنر، رنگ، تزئینات، قالب و پرداخت نهایی اهمیت زیادی دارد. احتمال ایجاد حباب، شکستگی یا نمونههای معیوب نیز باید در محاسبات لحاظ شود.
در شمعسازی، هزینه پارافین یا موم، فیتیله، اسانس، ظرف و بستهبندی اهمیت بیشتری دارد. شمعهای معطر و تزئینی ممکن است به مواد گرانتر یا زمان آمادهسازی بیشتری نیاز داشته باشند.
بنابراین، برای هر محصول باید هزینهها را جداگانه محاسبه کنید؛ یک فرمول ثابت برای همه محصولات کافی است، اما اعداد آن برای هر محصول متفاوت خواهد بود.
فرمول قیمتگذاری محصولات دستساز چگونه است؟
برای تعیین قیمت مناسب، ابتدا هزینه واقعی تولید را به دست بیاورید و سپس حاشیه سود هدف را روی آن اعمال کنید.
فرمول محاسبه هزینه واقعی تولید هر محصول
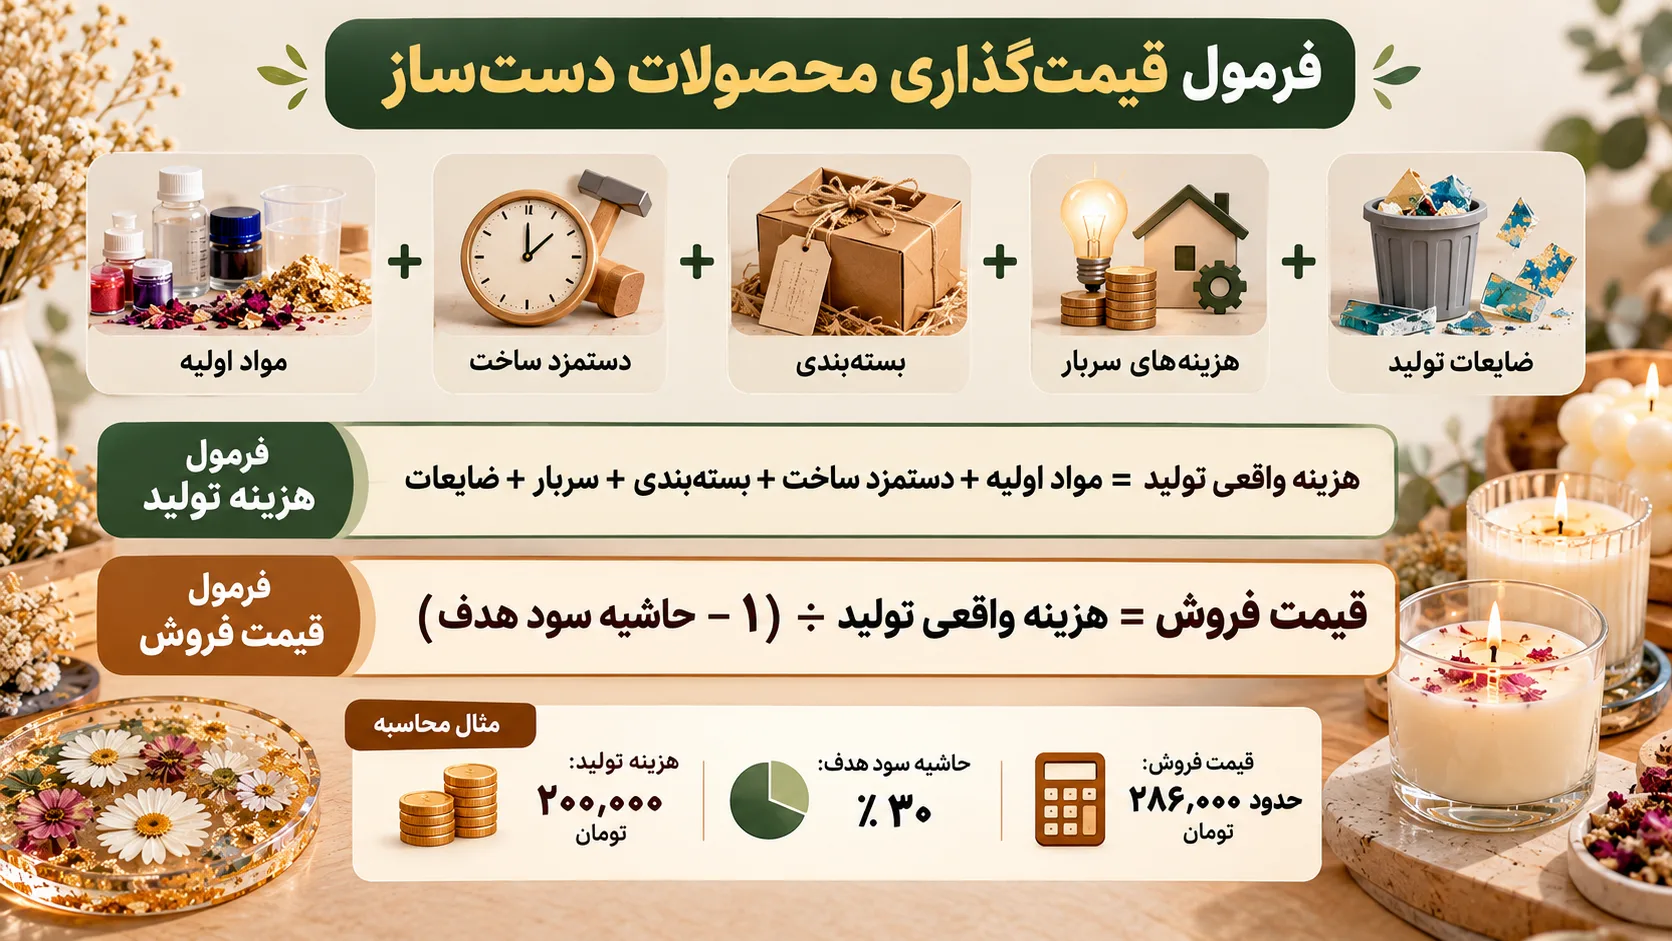
فرمول اصلی محاسبه هزینه تولید به این شکل است:
هزینه واقعی تولید = مواد اولیه + دستمزد ساخت + بستهبندی + سهم هزینههای سربار + هزینه ضایعات
هر بخش را بهصورت جداگانه محاسبه کنید:
مواد اولیه: هزینه مقدار واقعی مواد مصرفشده در محصول.
دستمزد ساخت: ارزش زمانی که برای آمادهسازی، ساخت، تزئین و پرداخت محصول صرف کردهاید.
بستهبندی: هزینه جعبه، لیبل، ضربهگیر و سایر اقلام بستهبندی.
هزینههای سربار: سهم محصول از هزینههایی مانند برق، اجاره کارگاه، استهلاک ابزار و تجهیزات.
ضایعات: هزینه مواد و محصولاتی که در فرایند تولید به دلیل خرابی، شکستگی یا خطا از بین میروند.
دقت کنید هزینهای را دوبار محاسبه نکنید. برای مثال، اگر استهلاک قالب را در هزینه سربار وارد کردهاید، نباید همان مبلغ را دوباره بهعنوان هزینه مستقل قالب اضافه کنید.
فرمول تعیین قیمت فروش بر اساس حاشیه سود
بعد از محاسبه هزینه واقعی تولید، میتوانید قیمت فروش را بر اساس حاشیه سود موردنظر تعیین کنید:
\[ \text{قیمت فروش}= \frac{\text{هزینه واقعی تولید}} {1-\text{حاشیه سود هدف}} \]
حاشیه سود باید بهصورت عدد اعشاری وارد شود؛ برای مثال، ۳۰ درصد برابر با ۰٫۳۰ است.
فرض کنید هزینه واقعی تولید یک محصول ۲۰۰ هزار تومان باشد و بخواهید حاشیه سود ۳۰ درصدی داشته باشید:
\[ 200{,}000 \div (1-0.30) \approx 285{,}714 \]
بنابراین قیمت فروش محاسباتی حدود ۲۸۶ هزار تومان خواهد بود.
توجه کنید حاشیه سود ۳۰ درصد با افزایش ۳۰ درصدی هزینه یکسان نیست. اگر هزینه ۲۰۰ هزار تومانی را فقط ۳۰ درصد افزایش دهید، قیمت فروش ۲۶۰ هزار تومان میشود و حاشیه سود شما از قیمت فروش حدود ۲۳ درصد خواهد بود.
محاسبه قیمت با درنظرگرفتن کارمزد فروش و هزینههای درصدی
اگر پلتفرم فروش یا فروشگاه اینترنتی درصدی از مبلغ سفارش را بهعنوان کارمزد دریافت کند، باید آن را در محاسبه قیمت لحاظ کنید.
فرمول در این حالت به شکل زیر است:
\[ \text{قیمت فروش}= \frac{\text{هزینه واقعی تولید}} {1-\text{حاشیه سود هدف}-\text{نرخ کارمزد}} \]
برای مثال، اگر هزینه تولید ۲۰۰ هزار تومان، حاشیه سود هدف ۳۰ درصد و کارمزد فروش ۵ درصد باشد:
\[ 200{,}000 \div (1-0.30-0.05) \approx 307{,}692 \]
پس قیمت فروش باید حدود ۳۰۸ هزار تومان باشد.
این فرمول برای هزینههای درصدی مناسب است. هزینههای ثابت مانند مبلغ ثابت بستهبندی سفارش یا هزینهای که به ازای هر سفارش پرداخت میکنید، باید جداگانه در محاسبات وارد شوند.
هزینه تولید محصولات رزینی را چگونه محاسبه کنیم؟
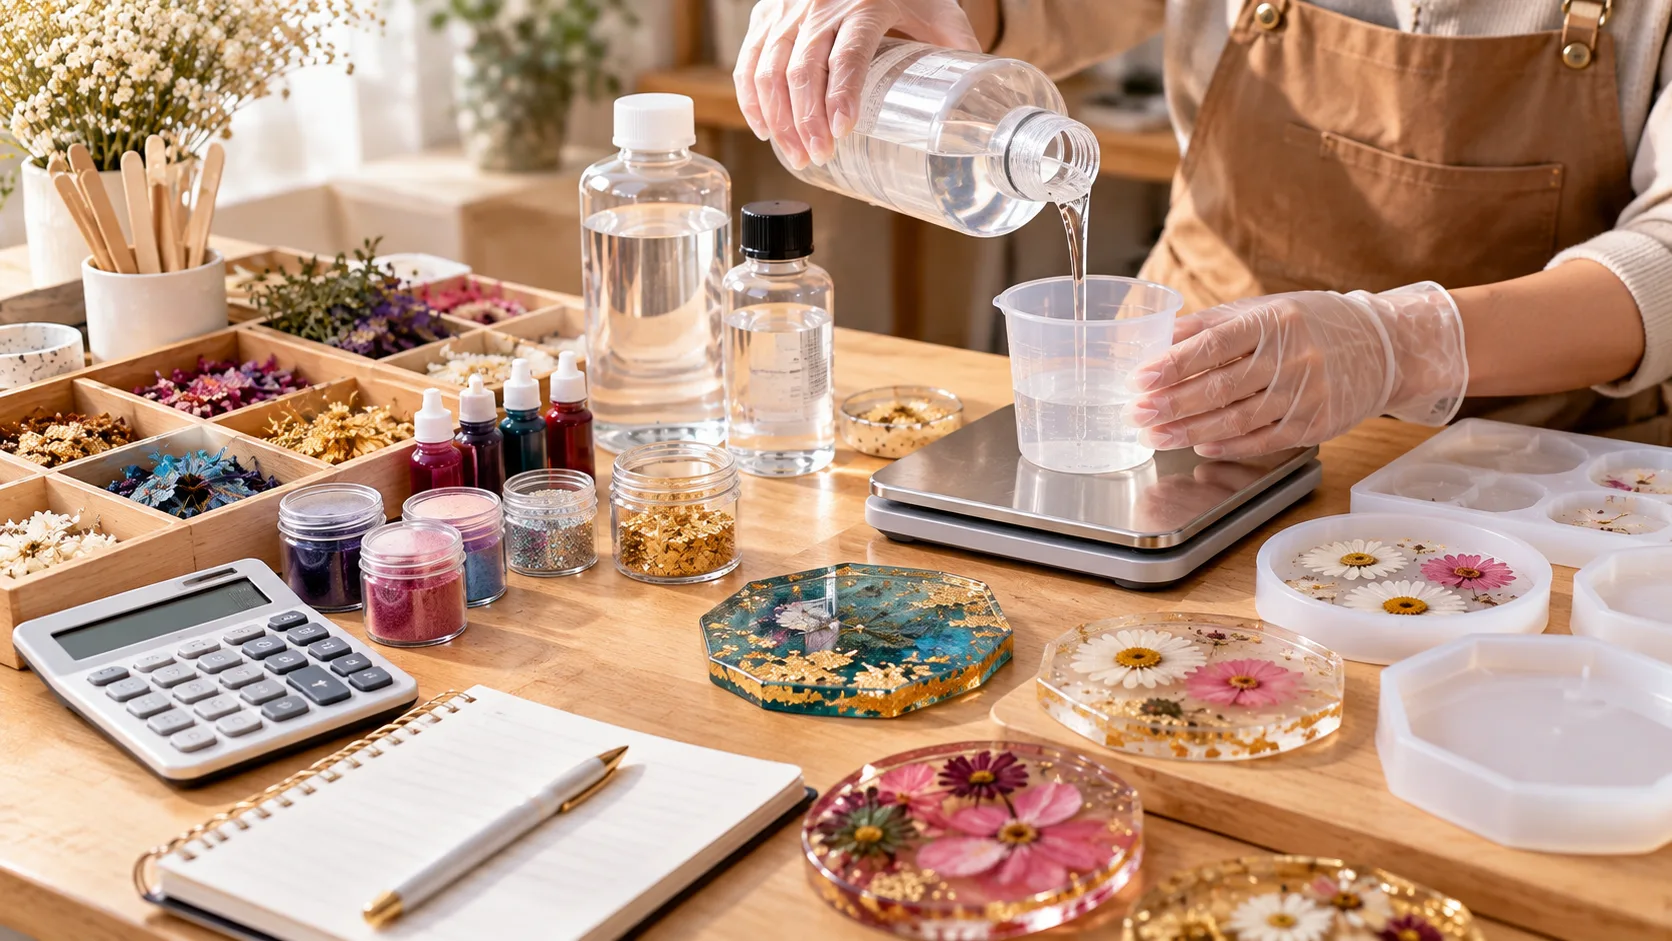
برای قیمتگذاری محصولات رزینی، باید میزان مصرف مواد، زمان ساخت و هزینه قالب و ضایعات را بهدرستی محاسبه کنید. قیمت کل بسته رزین یا رنگی که خریدهاید، هزینه یک محصول محسوب نمیشود؛ فقط مقدار مصرفشده در آن محصول اهمیت دارد.
محاسبه هزینه رزین، رنگ، هاردنر و تزئینات
ابتدا مقدار مصرف هر ماده را مشخص کنید. اگر یک بسته ۵۰۰ گرمی رزین را به قیمت ۶۰۰ هزار تومان خریدهاید، هزینه هر گرم آن ۱۲۰۰ تومان است. اگر برای ساخت یک زیرلیوانی ۸۰ گرم رزین مصرف شود، هزینه رزین مصرفی ۹۶ هزار تومان خواهد بود.
هزینه هاردنر، رنگ، اکلیل، گل خشک و سایر تزئینات را نیز به همین روش محاسبه کنید. در این صورت، هزینه مواد اولیه هر محصول دقیقتر به دست میآید.
محاسبه دستمزد ساخت و هزینه قالب رزین
زمان آمادهسازی، ترکیب مواد، رنگآمیزی، خارجکردن محصول از قالب، پرداخت نهایی و بستهبندی را بررسی کنید.
برای مثال، اگر دستمزد هدف شما ساعتی ۱۵۰ هزار تومان باشد و ساخت فعال یک محصول ۴۰ دقیقه طول بکشد، دستمزد ساخت آن حدود ۱۰۰ هزار تومان خواهد بود.
اگر قالب را چندین بار استفاده میکنید، هزینه خرید آن را بر تعداد دفعات استفاده مورد انتظار تقسیم کنید. به این ترتیب، هزینه قالب بهصورت تدریجی در قیمت محصولات منعکس میشود.
محاسبه ضایعات، شکستگی و محصولات معیوب رزینی
حباب، ترکیب نامناسب مواد، شکستگی یا خرابشدن نمونه آزمایشی میتواند هزینه تولید را افزایش دهد.
برای محاسبه ضایعات، هزینه مواد و محصولاتی را که واقعاً از بین میروند ثبت کنید و سهم منطقی آن را بین محصولات سالم قابل فروش تقسیم کنید. بهجای افزودن یک درصد دلخواه، از سوابق تولید خود کمک بگیرید تا برآوردتان به واقعیت نزدیک باشد.
قیمتگذاری شمع دستساز چگونه انجام میشود؟
در قیمتگذاری شمع دستساز، علاوه بر مواد اولیه، نوع موم، کیفیت اسانس، ظرف، تزئینات و میزان کار موردنیاز اهمیت دارد. یک شمع ساده با شمع معطر داخل ظرف شیشهای، هزینه تولید یکسانی ندارد.
محاسبه هزینه پارافین، موم، فیتیله و اسانس
مقدار پارافین یا موم مصرفی هر شمع را اندازه بگیرید و هزینه همان مقدار را محاسبه کنید. سپس هزینه فیتیله، اسانس و رنگ را به آن اضافه کنید.
برای مثال، شمع معطری که از موم باکیفیت و اسانس بیشتری استفاده میکند، ممکن است هزینه مواد اولیه بالاتری نسبت به شمع ساده داشته باشد. نوع مواد و مقدار مصرف واقعی، مبنای محاسبه هستند.
محاسبه هزینه ظرف، قالب و بستهبندی شمع
اگر شمع داخل ظرف شیشهای تولید میشود، هزینه ظرف را کامل محاسبه کنید. لیبل، جعبه، روبان، کاغذ محافظ و تزئینات نیز بخشی از هزینه بستهبندی هستند.
در شمعهای قالبی، هزینه قالب را با توجه به تعداد دفعات استفاده تقسیم کنید. اگر یک قالب برای تولید تعداد زیادی شمع قابل استفاده باشد، نباید هزینه خرید آن را بهطور کامل به قیمت هر شمع اضافه کنید.
تأثیر زمان تولید و آمادهسازی بر قیمت شمع
زمان کار فعال شامل آمادهکردن مواد، ذوبکردن موم، افزودن اسانس، ریختن در قالب یا ظرف و بستهبندی است. این زمان باید در محاسبه دستمزد لحاظ شود.
مدت سردشدن و آمادهشدن شمع با زمان کار فعال یکسان نیست؛ لازم نیست تمام زمان انتظار را بهعنوان دستمزد مستقیم محاسبه کنید. بااینحال، اگر نگهداری محصول یا استفاده از فضای کارگاه هزینه ایجاد میکند، سهم آن باید در هزینههای سربار لحاظ شود.
مثال واقعی محاسبه قیمت محصولات دستساز با اعداد
برای اینکه روش محاسبه روشنتر شود، دو محصول فرضی را بررسی میکنیم. مبالغ زیر صرفاً مثال آموزشی هستند و قیمت روز بازار ایران محسوب نمیشوند.
مثال محاسبه قیمت یک محصول رزینی
فرض کنید قصد دارید یک زیرلیوانی رزینی تولید کنید و هزینههای آن به شرح زیر است:
| نوع هزینه | مبلغ فرضی |
|---|
| مواد اولیه | ۱۸۰٬۰۰۰ تومان |
| دستمزد ساخت | ۱۲۰٬۰۰۰ تومان |
| بستهبندی | ۳۰٬۰۰۰ تومان |
| سهم سربار | ۲۰٬۰۰۰ تومان |
| ضایعات | ۱۵٬۰۰۰ تومان |
| هزینه واقعی تولید | ۳۶۵٬۰۰۰ تومان |
اگر حاشیه سود هدف شما ۳۰ درصد باشد، قیمت فروش به این شکل محاسبه میشود:
\[ 365{,}000 \div 0.70 \approx 521{,}429 \]
بنابراین، قیمت محاسباتی محصول حدود ۵۲۱ هزار تومان است؛ البته پیش از کسر کارمزدهای درصدی فروش.
اگر قیمت را به ۵۲۰ هزار تومان گرد کنید، حاشیه سود واقعی اندکی کمتر از ۳۰ درصد خواهد بود.
مثال محاسبه قیمت یک شمع دستساز
حالا یک شمع معطر داخل ظرف شیشهای را در نظر بگیرید:
| نوع هزینه | مبلغ فرضی |
|---|
| مواد اولیه | ۹۰٬۰۰۰ تومان |
| دستمزد ساخت | ۴۵٬۰۰۰ تومان |
| بستهبندی | ۲۰٬۰۰۰ تومان |
| سهم سربار | ۱۰٬۰۰۰ تومان |
| ضایعات | ۵٬۰۰۰ تومان |
| هزینه واقعی تولید | ۱۷۰٬۰۰۰ تومان |
با حاشیه سود هدف ۳۰ درصد:
\[ 170{,}000 \div 0.70 \approx 242{,}857 \]
قیمت فروش محاسباتی شمع حدود ۲۴۳ هزار تومان خواهد بود؛ پیش از درنظرگرفتن کارمزدهای درصدی فروش.
مقایسه هزینه و سود در دو محصول
| شاخص | زیرلیوانی رزینی | شمع معطر |
|---|
| هزینه واقعی تولید | ۳۶۵٬۰۰۰ تومان | ۱۷۰٬۰۰۰ تومان |
| قیمت فروش محاسباتی | ۵۲۱٬۴۲۹ تومان | ۲۴۲٬۸۵۷ تومان |
| سود ناخالص هر محصول | ۱۵۶٬۴۲۹ تومان | ۷۲٬۸۵۷ تومان |
در هر دو مثال، حاشیه سود هدف ۳۰ درصد است. تفاوت سود ریالی بهتنهایی نشان نمیدهد کدام محصول انتخاب بهتری برای کسبوکار شماست. اگر ساخت زیرلیوانی زمان بیشتری ببرد یا فروش شمع سریعتر باشد، سودآوری بر اساس زمان کار و تعداد فروش نیز متفاوت خواهد بود.
چگونه قیمت محصولات هنری را برای فروش تعیین کنیم؟
بعد از محاسبه هزینه و قیمت اولیه، باید بررسی کنید که محصولتان با چه قیمتی در بازار قابل فروش است. قیمت محاسباتی نقطه شروع تصمیمگیری است، نه تضمینی برای فروش محصول.
بررسی قیمت محصولات مشابه در بازار
محصولات مشابه را از نظر اندازه، کیفیت مواد، طراحی، ظرافت ساخت و نوع بستهبندی مقایسه کنید. برای مثال، قیمت یک زیرلیوانی رزینی ساده را با محصولی که دارای گل طبیعی، طراحی سفارشی یا پرداخت حرفهای است، یکسان در نظر نگیرید.
ارزانترین محصول بازار لزوماً معیار مناسبی نیست؛ مشتریان هدف و ارزش پیشنهادی محصول شما نیز اهمیت دارند.
تفاوت قیمت خردهفروشی و عمدهفروشی محصولات دستساز
در فروش عمده، ممکن است به دلیل تولید تعداد بیشتر، هزینه بستهبندی یا آمادهسازی هر محصول کاهش پیدا کند. این صرفهجویی میتواند مبنای ارائه تخفیف باشد.
بااینحال، پیش از اعلام قیمت عمده، هزینه واقعی تولید، دستمزد و سود موردنیاز را محاسبه کنید. اگر تخفیف باعث شود محصول زیر قیمت تمامشده فروخته شود، افزایش تعداد سفارشها لزوماً به نفع شما نیست.
محاسبه قیمت فروش در اینستاگرام و فروشگاه اینترنتی
در فروش اینترنتی، علاوه بر هزینه تولید باید کارمزد درگاه پرداخت یا پلتفرم، هزینه تبلیغات، پردازش سفارش و هزینه ارسال در صورت تقبل آن توسط فروشنده را بررسی کنید.
برای مثال، اگر ارسال رایگان اعلام میکنید اما هزینه پست را خودتان میپردازید، باید این مبلغ را در قیمتگذاری یا بودجه فروش لحاظ کنید. هزینههای ثابت و درصدی را جداگانه ثبت کنید تا قیمت نهایی دقیقتر باشد.
اشتباهات رایج در قیمتگذاری محصولات دستساز
چند اشتباه ساده میتواند باعث شود با وجود فروش مداوم، سود کافی به دست نیاورید.
محاسبه قیمت فقط بر اساس مواد اولیه
نادیدهگرفتن دستمزد، بستهبندی، ضایعات و هزینههای کارگاه باعث میشود هزینه واقعی تولید کمتر از مقدار واقعی برآورد شود. قیمت فروش باید تمام این هزینهها را پوشش دهد.
تعیین قیمت پایین برای رقابت با سایر فروشندگان
قیمت پایین ممکن است در کوتاهمدت مشتری جذب کند، اما اگر هزینههای شما را پوشش ندهد، فروش بیشتر فقط حجم کار و زیان را افزایش میدهد. بهجای کاهش بیحساب قیمت، هزینه تولید و مزیت رقابتی محصول را بررسی کنید.
نادیده گرفتن هزینههای پنهان و تغییر قیمت مواد اولیه
هزینه تعمیر ابزار، خرید نمونههای آزمایشی، افزایش قیمت مواد اولیه و تغییر هزینه بستهبندی ممکن است بهمرور سود شما را کاهش دهد.
هزینهها را ثبت کنید و هر زمان تغییر مهمی در قیمت مواد یا مخارج فروش ایجاد شد، قیمت محصولات را دوباره بررسی کنید.
ابزار محاسبه قیمت محصولات دستساز و مدیریت هزینهها
برای اینکه هر بار محاسبات را از ابتدا انجام ندهید، یک جدول ساده در اکسل یا ابزار مشابه بسازید.
ساخت جدول محاسبه قیمت در اکسل
برای هر محصول، ستونهایی با عنوان نام محصول، مقدار مصرف مواد، هزینه مواد اولیه، زمان کار، دستمزد، بستهبندی، سربار، ضایعات، کارمزد و قیمت فروش در نظر بگیرید.
فرمولهای جدول را طوری تنظیم کنید که با تغییر قیمت خرید رزین، پارافین یا سایر مواد، هزینه تمامشده و قیمت فروش نیز بهروز شوند. این روش برای مقایسه سود محصولات مختلف بسیار کاربردی است.
چه زمانی قیمت محصولات دستساز را بازبینی کنیم؟
هر زمان قیمت مواد اولیه، هزینه بستهبندی، کارمزد پلتفرم یا مخارج کارگاه بهطور محسوسی تغییر کرد، قیمت محصولات را دوباره محاسبه کنید.
همچنین اگر با وجود فروش مناسب، سود کسبوکار کمتر از انتظار است، هزینهها و زمان تولید را بررسی کنید. ممکن است قیمت فروش نیاز به اصلاح داشته باشد یا بتوانید با کاهش ضایعات و بهینهسازی فرایند تولید، هزینهها را کنترل کنید.
گروه هنری میلاد؛ همراه شما در مسیر ساخت و فروش محصولات هنری
اگر به ساخت محصولات دستساز علاقه دارید یا میخواهید هنر خود را به یک کسبوکار درآمدزا تبدیل کنید، گروه هنری میلاد میتواند همراه شما در این مسیر باشد. با تهیه ابزار و ملزومات موردنیاز برای خلق محصولات هنری، میتوانید ایدههای خود را به محصولات زیبا و قابل فروش تبدیل کنید. شناخت هزینهها و انتخاب مواد مناسب، در کنار خلاقیت و کیفیت ساخت، به شما کمک میکند محصولاتتان را با برنامهریزی دقیقتری تولید و عرضه کنید.
برای قیمتگذاری محصولات دستساز، فقط به هزینه مواد اولیه توجه نکنید. دستمزد ساخت، بستهبندی، هزینههای سربار و ضایعات نیز باید در محاسبه هزینه واقعی تولید وارد شوند. سپس با توجه به حاشیه سود هدف و کارمزدهای فروش، قیمت مناسب را تعیین کنید.
بهترین نقطه شروع این است که یکی از محصولات پرفروش خود را انتخاب کنید، تمام هزینههای آن را بنویسید و قیمت فعلی را با قیمت محاسباتی مقایسه کنید. همین بررسی ساده میتواند نشان دهد کدام محصولات سود مناسبی دارند و کدامیک به اصلاح قیمت یا روش تولید نیاز دارند.
سوالات متداول
سود مناسب برای فروش محصولات دستساز چقدر است؟
درصد سود یکسانی برای تمام محصولات دستساز وجود ندارد. حاشیه سود مناسب به هزینه تولید، میزان تقاضا، رقابت، هزینههای فروش و ارزش محصول برای مشتری بستگی دارد. درصد موردنظر را پس از محاسبه هزینهها انتخاب کنید.
آیا باید هزینه زمان ساخت را در قیمت محصول حساب کنیم؟
بله. زمان کار فعال و مهارت سازنده بخشی از هزینه واقعی تولید است. اگر دستمزد خود را محاسبه نکنید، ممکن است محصول را بفروشید اما درآمد کافی در برابر زمانی که صرف کردهاید به دست نیاورید.
قیمت محصولات دستساز را چطور برای فروش عمده تعیین کنیم؟
ابتدا هزینه واقعی تولید هر واحد را محاسبه کنید. سپس بررسی کنید تولید و فروش عمده چقدر از هزینههای هر واحد کم میکند و بر همان اساس تخفیف بدهید. قیمت عمده نیز باید هزینهها و سود موردنیاز شما را پوشش دهد.
اگر قیمت تمامشده محصول از قیمت بازار بیشتر باشد چه کنیم؟
ابتدا مصرف مواد، ضایعات، زمان ساخت و هزینه بستهبندی را بررسی کنید. اگر امکان کاهش هزینه بدون افت کیفیت وجود دارد، فرایند تولید را بهینه کنید. در غیر این صورت، میتوانید طراحی یا بستهبندی را بازنگری کنید یا محصول را به مشتریانی عرضه کنید که برای کیفیت و طراحی خاص آن ارزش بیشتری قائلاند. فروش زیر قیمت تمامشده بدون بررسی دقیق، راهکار پایداری نیست.


 ۳۸٪